NOTÍCIA
Conteúdo de marca
Reforma tributária nas escolas: o que muda em 2027 e como a IA do Escolaweb 11 prepara a sua gestão
A gestão escolar está organizada para atravessar a transição sem sustos no caixa e sem retrabalho?
Em 1º de janeiro de 2027, PIS e Cofins deixam de existir e a CBS passa a ser cobrada de fato. Para escolas particulares, é o momento em que a reforma sai do papel e chega à mensalidade, à nota fiscal e à contabilidade.
Por muito tempo, a reforma tributária pareceu um assunto distante da rotina escolar. Não é mais. A reforma do consumo já está em implementação: 2026 foi o ano de teste, com alíquotas simbólicas, e 2027 marca a primeira virada real, quando a CBS substitui PIS e Cofins no âmbito federal.
Para diretores, mantenedores e equipes financeiras do ensino básico particular, a pergunta que fica é: a gestão está organizada para atravessar a transição sem sustos no caixa e sem retrabalho?
O que é a reforma, em poucas palavras
A reforma cria um IVA (Imposto sobre Valor Agregado) dual, formado por dois tributos que vão substituir cinco:
- CBS (Contribuição sobre Bens e Serviços), federal, no lugar de PIS e Cofins.
- IBS (Imposto sobre Bens e Serviços), de competência compartilhada entre estados e municípios, no lugar de ICMS e ISS.
- Imposto Seletivo, voltado a produtos prejudiciais à saúde e ao meio ambiente. O IPI terá alíquota zero para a maioria dos produtos.
A lógica central é a não cumulatividade: o imposto incide sobre o valor agregado em cada etapa, e o contribuinte pode abater o que já foi pago nas etapas anteriores. A base legal é a Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025.
2027: o ano em que a transição fica real
A reforma não chega de uma vez. Ela avança em etapas até 2033:
- 2026 – fase de teste. Destaque de CBS (0,9%) e IBS (0,1%) nos documentos fiscais, com valores compensáveis com PIS e Cofins.
- 2027 – virada federal. PIS e Cofins são extintos, a CBS passa a ser cobrada efetivamente, o Imposto Seletivo entra em vigor e o IPI é zerado para a maioria dos produtos. O IBS segue com alíquota simbólica de 0,1%.
- 2028 – consolidação. Mesmo desenho de 2027, com a CBS já estabilizada.
- 2029 a 2032 – substituição gradual. ICMS e ISS diminuem ano a ano, enquanto o IBS sobe na mesma proporção.
- 2033 – sistema pleno. Os tributos antigos sobre o consumo deixam de existir.
Um ponto de atenção: a alíquota da CBS ainda não tem número definitivo. Pela Lei Complementar 214, as alíquotas de referência são fixadas por resolução do Senado Federal (art. 18). Por isso, qualquer simulação feita hoje deve ser refeita quando a alíquota for publicada.
Para a escola, 2027 significa que a equipe fiscal deixa de apurar PIS e Cofins e passa a operar uma nova lógica de tributação federal, com impacto em emissão de notas, escrituração e apuração.
Como a educação entra na reforma
A educação recebeu tratamento diferenciado. O artigo 129 da Lei Complementar 214 reduz em 60% as alíquotas de IBS e CBS sobre os serviços de educação listados no Anexo II da lei, que incluem ensino infantil (creche e pré-escola), ensino fundamental, ensino médio, ensino técnico de nível médio e educação de jovens e adultos, entre outros.
A redução vale apenas para esses serviços. Venda de material, uniforme, alimentação ou atividades extracurriculares podem seguir outras regras. Quando bens e serviços com tratamentos diferentes são cobrados juntos, a lei exige que cada item e seu valor sejam especificados, salvo quando um deles for apenas acessório do principal (art. 7º).
O efeito também depende do perfil da instituição:
- Instituições sem fins lucrativos que cumpram os requisitos do Código Tributário Nacional são imunes ao IBS e à CBS (art. 9º, III). A imunidade, porém, não se estende às compras que fazem.
- Simples Nacional: a escola continua no regime simplificado, mas pode optar por apurar e recolher IBS e CBS pelo regime regular (art. 41, §3º). Sem essa opção, não aproveita créditos sobre as compras (art. 47, §9º). É uma escolha que merece simulação com o contador.
- Lucro Presumido e Lucro Real: ficam no regime regular e podem apropriar créditos de IBS e CBS sobre bens e serviços adquiridos, com as exceções previstas em lei (art. 47). Como a folha de pagamento não sofre incidência desses tributos (art. 6º, I), o maior custo da escola não gera crédito.
Um detalhe com efeito direto na mensalidade: descontos concedidos sob condição, como os de pontualidade, integram a base de cálculo. Já os descontos incondicionais que constem do documento fiscal ficam de fora (art. 12).
Onde a reforma aparece na rotina da escola
A reforma mexe com a lógica de apuração e com a classificação das receitas. Na prática, quatro frentes concentram o impacto:
- Precificação das mensalidades. A nova carga, os créditos possíveis e a política de descontos afetam a margem. O reajuste dos próximos anos letivos precisa considerar esse cenário.
- Emissão de notas fiscais. A troca de PIS e Cofins pela CBS exige adequação de sistemas de gestão, emissão de notas, escrituração contábil e apuração. Escolas que também vendem produtos precisam emitir o documento fiscal adequado a cada tipo de operação.
- Contabilidade e apuração. A apuração de IBS e CBS é mensal e consolida todos os estabelecimentos do contribuinte (arts. 42 e 43). Separar receitas de ensino das demais passa a ser condição para aplicar corretamente a redução de 60%.
- Fluxo de caixa. A lei prevê o split payment, em que o tributo é separado e recolhido no momento da liquidação do pagamento (art. 31). A implantação será gradual, definida em ato conjunto do Comitê Gestor do IBS e da Receita Federal (art. 35), e muda o momento em que o dinheiro entra no caixa.
O denominador comum é a organização dos dados. Quando a gestão trabalha com controles dispersos, qualquer mudança tributária vira confusão operacional e contamina atendimento, cobrança e planejamento financeiro. A reforma também foi desenhada em uma lógica digital, que exige informações consistentes e integradas.
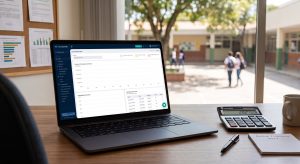
Para a escola, 2027 significa que a equipe fiscal deixa de apurar PIS e Cofins e passa a operar uma nova lógica de tributação federal (Foto: divulgação)
O que fazer desde já
A preparação para 2027 é, antes de tudo, um trabalho conjunto entre gestão, financeiro e contabilidade. Alguns passos ajudam a começar:
- Simular o impacto com o contador. Compare cenários por regime tributário, incluindo, para escolas do Simples Nacional, a opção de recolher IBS e CBS pelo regime regular.
- Mapear as receitas. Separe o que é serviço educacional do que é venda de produtos ou serviço acessório.
- Revisar contratos. Contratos com famílias e fornecedores que atravessam 2027 podem precisar de cláusulas de revisão.
- Levantar créditos de PIS e Cofins. Escolas com saldos acumulados devem documentá-los antes da extinção das contribuições.
- Planejar o caixa. Considere os efeitos do split payment conforme sua implantação avançar.
- Avaliar os sistemas de gestão. Verifique se o sistema da escola está preparado para os novos documentos fiscais, a nova apuração e a integração com a contabilidade.
Como o Escolaweb 11 se prepara para o novo cenário
É aqui que a tecnologia deixa de ser conveniência e passa a ser estrutura.
Na Escolaweb, a transição tributária também está no centro da evolução de soluções. Hoje, o Escolaweb emite Notas Fiscais de Serviço (NFS-e), modelo adequado ao regime atual. Com o Escolaweb 11 (EW11), a emissão passará a contemplar também notas fiscais de produtos, ampliando o alcance fiscal do sistema diante do novo cenário.
A configuração tributária do EW11 está sendo construída em conjunto com os contadores das escolas, para que as regras aplicadas reflitam a realidade de cada instituição. Paralelamente, a equipe desenvolve as rotinas de contabilidade que darão suporte à operação no novo modelo.
O objetivo é que, quando a CBS estiver plenamente vigente, as escolas contem com uma ferramenta preparada para cumprir as novas exigências sem retrabalho.
Preparação é o melhor planejamento
A reforma tributária é longa, mas 2027 é o ponto em que ela deixa de ser teste. Escolas que organizarem receitas, contratos, caixa e sistemas agora atravessarão a transição com mais previsibilidade e menos retrabalho.
Para aprofundar o tema, leia também o artigo Reforma tributária nas escolas: maiores mudanças e como a gestão pode se preparar, no blog do Escolaweb.
Este conteúdo tem caráter informativo e não substitui a orientação do contador ou da assessoria jurídica da escola.
Fontes
- Lei Complementar nº 214/2025 – Planalto
- Emenda Constitucional nº 132/2023 – Planalto
- Agência Brasil – Serviços de educação e saúde com redução de 60%
- Agência Câmara – Serviços de educação com alíquota reduzida
- Poder360 – O que muda com a reforma tributária a partir de 2027
- Congresso em Foco – Cronograma de implementação da reforma tributária
- Escolaweb – Reforma tributária nas escolas
Notícias Mais Lidas

RECEBA nossa Newsletter
Cadastre o seu email e receba as principais notícias do setor a cada quinze dias.

Leia Conteúdo de marca